Schwacher Eindruck
Die US-Wirtschaft hat sich seit Donald Trumps Rückkehr ins Weiße Haus solide entwickelt. Aufgrund der hohen Energiepreise denken aber immer mehr Wähler, es laufe nicht gut.
Trotz einer unberechenbaren Handelspolitik, scharfer Angriffe auf die Unabhängigkeit der Zentralbank, der Federal Reserve, und erhöhter Inflation stehen die USA wirtschaftlich nicht schlecht da. Wenngleich zunächst viele Ökonomen Sorgen hinsichtlich der möglichen negativen Auswirkungen höherer Zölle auf Inflation und Wachstum geäußert hatten, hat sich die amerikanische Volkswirtschaft seit US-Präsident Donald Trumps zweitem Amtsantritt insgesamt solide entwickelt.
Das ist unter anderem darauf zurückzuführen, dass Amerikas Handelspartner in fast allen Fällen keine handelspolitische Vergeltung geübt haben, was das US-Exportwachstum negativ betroffen hätte. Ebenso bedeutend ist, dass die Erhöhung der effektiven Zölle niedriger ausfiel als ursprünglich befürchtet. Dennoch zeigt die Mehrzahl der Studien, die zu diesen Fragen vorliegen, dass die mit den höheren Zöllen verbundenen Kosten weitgehend von amerikanischen Importeuren und Konsumenten getragen wurden. Der vor Beginn des Iran-Krieges einsetzende Rückgang der Inflation hatte sich zugleich entschleunigt, wenn auch nur moderat.
Solides Wachstum, wenig Arbeitslose
Die im Jahr 2025 vom republikanisch kontrollierten Kongress verabschiedete One Big Beautiful Bill (OBBB), die unter anderem die von der ersten Trump-Regierung beschlossenen Steuersenkungen verlängert beziehungsweise permanent gemacht hat, war dem Wirtschaftswachstum zuträglich, auch wenn dies auf Kosten erhöhter Budgetdefizite und Staatsverschuldung erkauft wurde. Neben der Deregulierungspolitik hat vor allem auch der derzeitige Investitionsboom im Bereich Künstliche Intelligenz das Wirtschaftswachstum unterstützt.
Im vergangenen Jahr betrug das Realwachstum 2,1 Prozent. Im ersten Quartal dieses Jahres lag es ebenfalls bei 2,1 Prozent, bevor es sich im zweiten Quartal auf 1,5 Prozent verlangsamte. Trotz der während des zweiten Quartals erhöhten Energiepreise blieb die Konsumentennachfrage weiterhin stabil. In seinem World Economic Outlook vom Juli sagte der Internationale Währungsfonds den USA ein Wachstum von 2,3 Prozent voraus – doppelt so hoch wie in allen anderen G7-Volkswirtschaften. (Die Vorhersage für Deutschland liegt bei nur 0,7 Prozent.)
Neben dem Wachstum ist auch der Arbeitsmarkt stabil geblieben. Im Juli fiel die Arbeitslosenquote auf 4,1 Prozent. Damit bleibt die Arbeitslosigkeit für amerikanische Verhältnisse weiterhin niedrig. Zum Vergleich: Vor und nach der Corona-Pandemie lag die Arbeitslosenquote durchschnittlich bei etwas unter 4 Prozent. Arbeitsmarktökonomen sprechen derzeit von einem „No hire, no fire“-Arbeitsmarkt, was weder auf eine signifikante Verbesserung noch auf eine Verschlechterung hinweist.
Unzufrieden mit der erhöhten Inflation
Die erhöhte Inflation bleibt allerdings eine wirtschaftliche Herausforderung – und ein politisches Problem für die Republikaner. Die Schließung der Straße von Hormus im Zuge des Iran-Krieges, durch die normalerweise 20 Prozent der globalen Erdölexporte verlaufen, hat zu einem zeitweise signifikanten Anstieg der internationalen Energiepreise und einer empfindlichen Erhöhung der heimischen Inflation geführt.
Die Inflationsraten sind nicht annähernd so dramatisch wie infolge der Pandemie, als die Inflation Mitte 2022 auf mehr als 9 Prozent stieg – ein Niveau, das seit 40 Jahren nicht mehr erreicht wurde. Unmittelbar nach dem Beginn des Iran-Krieges im Februar stieg die Inflationsrate im Mai auf 4,2 Prozent an, bevor sie im Juni wieder auf 3,5 Prozent und im Juli auf 3,4 Prozent sank. Im Januar und Februar hatte die Rate noch bei 2,4 Prozent gelegen. Die erhöhte Inflation könnte die Federal Reserve dazu bewegen, noch vor den Zwischenwahlen die Leitzinsen anzuheben.
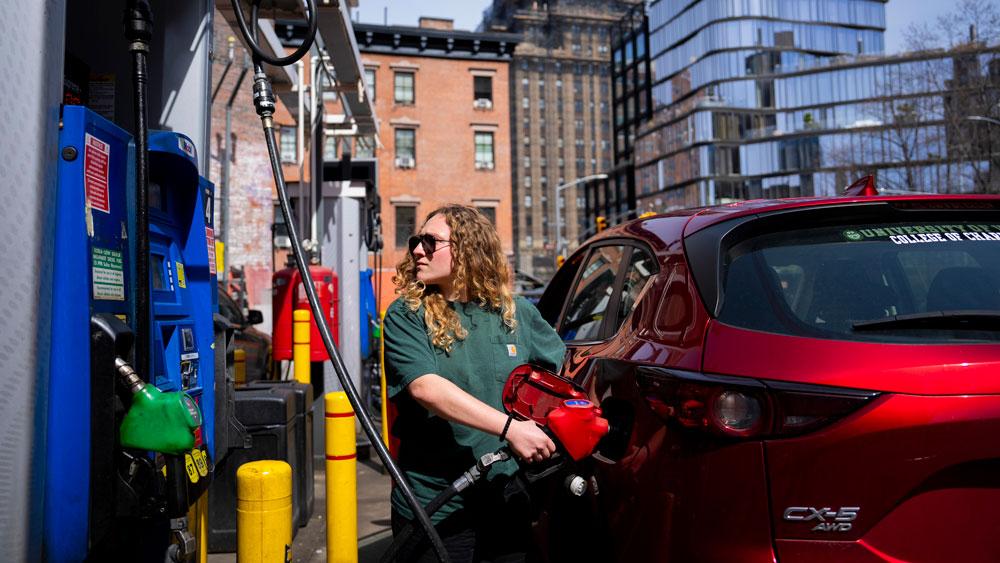
Der mit dem Krieg verbundene Anstieg der Konsumenten- und vor allem der Benzinpreise, die sich zwischen Februar und Mai verdoppelt hatten und derzeit immer noch etwa 50 Prozent über dem Vorkriegsniveau liegen, sind keine guten Nachrichten für Präsident Trump und die Republikanische Partei.
Die Wirtschaft wächst unter Trump mit über 2 Prozent im Jahr, mehr als in den anderen G7-Staaten
Eine im Juli erhobene Umfrage des Pew Research Center zeigt, dass nur 24 Prozent der Amerikaner derzeit die wirtschaftliche Situation als „exzellent“ oder „gut“ beurteilen. Dagegen bewerten 35 Prozent die Lage als „schlecht“. 56 Prozent der Wähler sagen, dass sie „sehr besorgt“ sind über die erhöhten Benzinpreise. Im Januar lag der Anteil noch bei 34 Prozent. Politisch besonders bedeutend: Die Verschlechterung der wirtschaftlichen Stimmung war vor allem auf die negativere Einschätzung von Republikanern und republikanernahen Wählern zurückzuführen.
Eine Politico-Umfrage vom August zeigt, dass für 54 Prozent der Trump-Wähler die Lebenshaltungskosten weiterhin das Hauptthema sind. Für 41 Prozent der republikanischen Wähler, die nicht Trumps MAGA-Lager zuzurechnen sind, sind die steigenden Lebenshaltungskosten das größte Versagen des Präsidenten, während 28 Prozent dies für die Wirtschaft insgesamt sagen.
Die erhöhten Benzinpreise und die relative Unzufriedenheit unter Trump-Wählern gefährden die Wiederwahl von republikanischen Kandidaten, vor allem in sogenannten Purple Districts, also Wahlkreisen, die weder von Republikanern noch Demokraten dominiert werden und wo unabhängige Wähler oft wahlentscheidend sind.
Die Wahrnehmung einer sich verschlechternden wirtschaftlichen Lage trotz der insgesamt robusten Entwicklung ist kein gutes Omen für die Wahlaussichten der Republikaner. Hinzu kommt, dass die Partei des Präsidenten fast immer Sitze bei den Zwischenwahlen verliert. Darüber hinaus wurden die Wahlergebnisse historisch immer stark von der Popularität des Präsidenten beeinflusst. Nach einer Gallup-Umfrage lagen Trumps Zustimmungswerte Mitte August bei nur noch 36 Prozent und sind damit nur knapp über dem Tiefststand von 34 Prozent am Ende der ersten Amtsperiode des Präsidenten.
Daher ist es sehr wahrscheinlich, dass die Republikaner Sitze im Repräsentantenhaus und somit ihre derzeitige enge Mehrheit (219 zu 212 Sitze) einbüßen werden. Selbst die Wahlkreisreformen, mit deren Hilfe vor allem die Republikaner seit der letzten Volkszählung weitere „sichere“ Sitze geschaffen haben, werden kaum ausreichen, um die Mehrheit zu verteidigen. Selbst die derzeitige 53:47-Mehrheit im Senat könnte in Gefahr sein, auch wenn die meisten Umfragen und die Prognosemärkte im August voraussagen, dass die Republikaner dort ihre Mehrheit knapp verteidigen werden.
Keine Kursänderung in Sicht
Die demokratische Kontrolle des Repräsentantenhauses oder selbst des gesamten Kongresses würde allerdings nicht zu einem nennenswerten Wandel der US-Wirtschaftspolitik führen.
Im Hinblick auf die Handelspolitik ist es schwer vorstellbar, dass Trump nicht weiterhin Zölle androhen wird, um wirtschaftliche und politische Ziele durchzusetzen. Zwar hat das Urteil des Verfassungsgerichts im Februar den Präsidenten gezwungen, die Zölle, die unter dem International Emergency Economic Powers Act von 1977 erlassen wurden, wieder zurückzunehmen. Aber er verfügt weiterhin über rechtliche Instrumente, die es ihm erlauben, eine Politik des „coercive protectionism“ zu verfolgen – eine Handelspolitik, die über Androhung oder Erhöhung von Zöllen versucht, politische und wirtschaftliche Ziele zu erreichen. Inwieweit die US-Gerichte ihm weitere dieser Instrumente aus der Hand nehmen, bleibt abzuwarten.
Der Kongress, ob unter demokratischer oder republikanischer Kontrolle, wird jedenfalls aufgrund der präsidentiellen Vetomacht nicht in der Lage sein, dem Präsidenten Beschränkungen aufzuerlegen. Das bedeutet, dass Europa und vor allem Deutschland weiterhin mit protektionistischen Drohungen und Maßnahmen der US-Regierung rechnen sollten.
Grundsätzlich wird die Außenwirtschaftspolitik weiterhin sehr unilateral ausgerichtet bleiben, vor allem, was die internationale Finanz- und Währungspolitik anbelangt. Es wird zwar weiterhin Versuche geben, die Zusammenarbeit mit Verbündeten bei der Sicherung von strategisch wichtigen Lieferketten zu intensivieren. Aber die US-Exportkontrollpolitik wird weitgehend unilateral bleiben. Wenn notwendig, wird die Trump-Regierung aber nicht davor zurückschrecken, Druck auch auf Verbündete auszuüben.
Europa muss auch nach den Midterms mit protektionistischen Drohungen rechnen
Es wird weiterhin Spannungen mit Peking geben, auch wenn Washington eine erneute größere geoökonomische Eskalation aufgrund Chinas Quasimonopol bei Seltenen Erden zu vermeiden suchen wird. Auch hier wird die von der Exekutive gesetzte Politik von der Zusammensetzung des Kongresses weitgehend unbeeinflusst fortgeführt werden.
Was die Geopolitik und die Federal Reserve angeht, kann man sich leicht vorstellen, dass eine Abschwächung des Wirtschaftswachstums, eine Korrektur des Aktienmarkts oder eine signifikante Verlangsamung der Investitionen in Künstliche Intelligenz zu erneut starkem politischen Druck auf die Federal Reserve führen, die Leitzinsen zu senken. Selbst wenn es Präsident Trump gelingen sollte, eine Zentralbankgouverneurin zu entlassen, würde dies die Unabhängigkeit der Federal Reserve nur sehr bedingt beeinträchtigen, zumal das Verfassungsgericht im Juni unterstrichen hat, dass eine Entlassung nur „aus gutem Grund“ erfolgen darf. Der Kongress wird bestenfalls indirekten Einfluss nehmen können; er ist für die Bestätigung von Zentralbankgouverneuren zuständig und kann die Zusammensetzung des Federal Open Market Committee beeinflussen, das für die Bestimmung des Leitzinses verantwortlich ist.
Selbst bei der Haushaltspolitik wird es nur geringe Veränderungen geben, insbesondere dann, wenn das Haus unter demokratische Kontrolle kommt und der Senat unter republikanischer Kontrolle bleibt. Dies würde es unmöglich machen, haushaltspolitische Entscheidungen durch den „budget reconciliation process“ zu schleusen (und selbst dann könnte der Präsident ein Veto einlegen). Eine breiter angelegte Haushaltsreform, die auf eine Senkung des Defizits oder gar auf einen langfristigen Abbau des gigantischen Schuldenbergs zielte, wird nicht auf der Tagesordnung stehen.
Die Zwischenwahlen werden also, selbst wenn sie zu einer (teilweisen) demokratischen Übernahme des Kongresses führen, keine wesentlichen Veränderungen in der US-Wirtschaftspolitik mit sich bringen. Der sich bei Wählern verfestigende Eindruck, dass die US-Wirtschaft aufgrund der gestiegenen Energiepreise auf Abwegen sei, dürfte es allerdings den Republikanern auch mit Blick auf 2028 nicht leichter machen.

Internationale Politik 5, September/Oktober 2026, S. 42-45
