Europa verteidigen: Worauf es jetzt ankommt
Der Wettlauf um KI, Autonomie und Robotik entscheidet bis 2030 über die Souveränität Europas – militärisch, industriell, wirtschaftlich. Helsing-Mitgründer Gundbert Scherf erklärt in neun Thesen, warum Europa alle Zutaten für einen eigenen Weg hat – und warum es jetzt vor allem am politischen Willen hängt, sie zu nutzen.
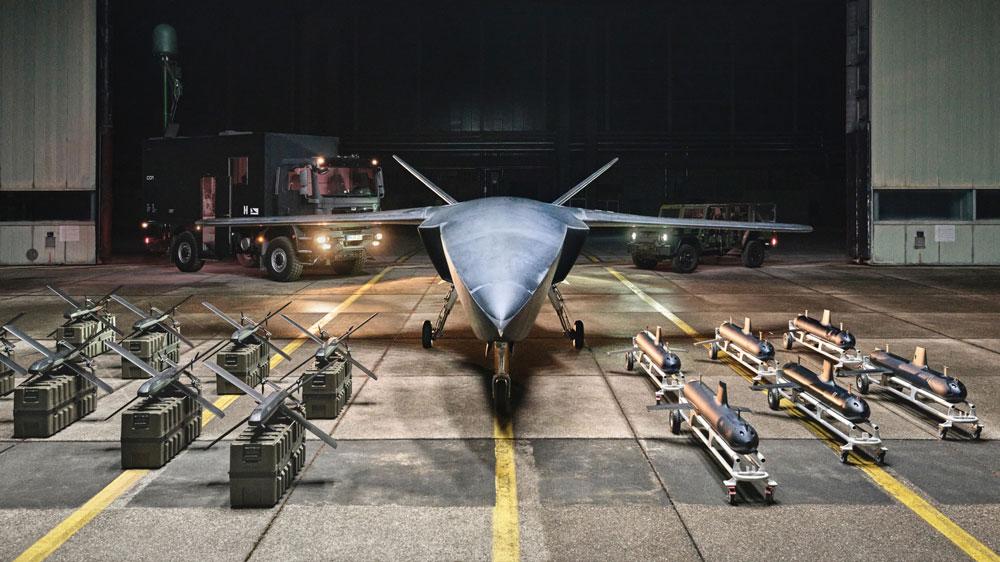
Die meisten Firmen entstehen, weil Menschen Marktopportunitäten sehen. Bei Helsing, entstanden zur Jahreswende 2020/ 2021 – also über ein Jahr vor der russischen
„Full Scale Invasion“ der Ukraine 2022, war es genau andersrum: Wir hatten die tiefe Überzeugung, dass Deutschland und Europa in einem zentralen Bereich ihrer Souveränität – industriell wie sicherheitspolitisch – zurückfallen, wenn niemand eine entsprechende Firma aufbaut. Einen Markt für diese Technologie gab es damals nicht. Helsing ist entstanden, weil wir dachten, dass diese Firma sonst niemand bauen wird. Diese Sorge sitzt noch immer tief – bei meinen Mitgründern und bei mir. Deshalb verstehe ich das Folgende als Impuls, daraus eine Diskussion mit Ihnen zu machen.
Lassen Sie mich meine Gedanken – gereift über mehr als zehn Jahre – in neun Thesen zusammenfassen.
These 1: Das geopolitische Rennen um KI, autonome Systeme und Robotik entscheidet sich bis 2030.
Wir erleben die größte technologische Revolution seit der Industrialisierung. Das sagt sich so – aber der Wohlstand und die Sicherheit Europas stehen auf dem Fundament, das uns die industrielle Revolution gegeben hat. Knapp 50 Prozent des DAX wurden in der Kaiserzeit gegründet. Diese Gründerzeit – begleitet von kluger Industriepolitik – schuf jene technologische Stärke, von der wir wirtschaftlich und damit auch rüstungsindustriell bis heute zehren.
Nun mischen generative KI und Autonomie die Karten komplett neu. Apple, Alphabet, Microsoft, Amazon, Nvidia, Meta und Tesla, die sogenannten „Magnificent 7", stellen zusammen 40 Prozent des S&P 500. Jede einzelne dieser Firmen ist bereits mehr wert als der gesamte DAX. In diesem Jahr investieren sie allein 700 bis 800 Milliarden Dollar in KI, Chips, Infrastruktur und Robotik. Bis 2030 werden zwei Drittel der globalen Rechenzentrumskapazität durch diese Unternehmen betrieben. Die kritische Infrastruktur für KI und Autonomie wird zum Oligopol.
Was sehen wir am Markt? Ein Werkstudent bei einem der großen KI-Labore verfügt über ein jährliches Computer-Budget von rund drei Millionen US-Dollar. Die großen Labore haben zusammen nicht mehr als 15.000 Mitarbeiter – der Wettbewerb um diese Talente ist so intensiv wie der um Spitzensportler. Spätestens als es der US-Präsident vor einigen Wochen per Exportkontrollanordnung dem KI-Unternehmen Anthropics untersagte, leistungsstarke Modelle an ausländische Staatsbürger bereitzustellen, hätte uns klar sein müssen: das ist ein Sputnik-Moment. Der Unterschied zu früheren Technologierevolutionen ist fundamental: Bei Dampflok, Telegraf, ARPAnet und Rakete waren Staaten die treibende Kraft. Heute sind es Firmen. Diese Technologierevolution geht privatisiert vonstatten.
These 2: Die Souveränität von Staaten wird direkt mit ihrer industriellen KI-und Robotik-Basis korrelieren.
Das haben wir gerade beim G7-Gipfel gesehen: Für die KI-Diskussion wurden die CEOs der großen Tech-Firmen eingeladen. Wen hatten wir am Tisch? Wie souverän sind wir, wenn die Kerninfrastruktur unserer Gegenwart und Zukunft von Unternehmen dominiert wird, über die wir keine echte Regelungsmacht haben? Haben Sie eine europäische Reaktion auf den Exportbann von Anthropics Modellen wahrgenommen? Ich nicht.
Der Zusammenhang zur Geopolitik ist dabei direkt: Wer über nahezu unbegrenzte autonome Kapazitäten verfügt, hat militärisch, wirtschaftlich und geopolitisch die Oberhand. China setzt auf seine Stärke bei KI, um gegenüber dem Westen und den USA Vorteile zu erlangen. Setzt auf zivil-militärische Fusion, um seine nicht unerhebliche Stärke im gesamten Spektrum von KI – bis hin zur Robotik – zu nutzen. Denn: KI ist längst physisch geworden – Robotik übersetzt KI in lernfähige physische Systeme. Spätestens seit Tesla, Amazon und SpaceX wissen wir: Die digitale Revolution strahlt in Hardware aus. Die Kopplung von KI mit Robotik ist der letzte Kampf um industrielle Dominanz.
Das Beispiel SpaceX – egal wie man zum Börsengang und der Bewertung steht – macht es greifbar: Zunächst u.a. durch Senator John McCain als strategisches Sicherheits-Asset identifiziert, launcht SpaceX heute mehr als alle anderen Unternehmen zuvor zusammen. Ins All gelangt auf Jahre wenig ohne SpaceX. Wenn wir bei Autonomie und Robotik kein europäisches Äquivalent aufbauen, landen wir in derselben Abhängigkeit. Und das Risiko ist größer als ein paar Punkte Wohlstandsverlust.
These 3: Militärische Dominanz bis 2029 entsteht über intelligente, vernetzte Masse – entschieden durch Autonomie.
95 Prozent aller Wirkungseffekte im Ukrainekrieg entstehen durch unbemannte Systeme. Ihr schwächstes Glied ist der Kommunikations-Link, die Verbindung zwischen System und Bediener, also dem Soldaten. Deshalb setzen mächtige Gegner wie Russland genau dort an – sie versuchen, diese Verbindung zu stören. Das ist ein Teil von Electronic Warfare. Die logische Konsequenz: Unsere Systeme müssen zunehmend autonom agieren – Ziele finden, Missionen ausführen, mit dem ethisch wichtigen Menschen im oder vor dem Loop.
Auch im Mittleren Osten wurde klar: Günstige Systeme wie Langstreckendrohnen, die mit sehr präzisen Targeting-Fähigkeiten ausgestattet sind, wirken. Sie hebeln teure Luftverteidigung aus und zeigen unsere Schwächen auf. Das sind aber erst die Anfänge. In der nächsten Welle analysiert KI komplexe Lagebilder, liefert Zieloptionen, Menschen entscheiden – und abstandsfähige, potente autonome Systeme führen aus.
Gerade Demokratien, die Abschreckung erreichen wollen und Menschenleben schätzen, werden auf diese Systeme setzen müssen. Der demografische Wandel erhöht diesen Druck noch. Der Ukrainekrieg zeigt, dass es um Anpassung in Annäherung an Echtzeit geht. Gelingt das, wird auch scheinbar überlegene Hardware abgenutzt. Der Vorsprung liegt in Software. Was heißt das? Bei Helsing lassen wir komplexe Software und KI in hyperrealistischen Simulationen trainieren. Je besser man das beherrscht, umso schneller gelingt der Zero-Shot-Transfer auf unbekannte Umgebungen. Ein Beispiel aus unserer Arbeit: Schon letztes Jahr haben wir einen KI-Agenten auf das Kampfflugzeug Gripen gebracht und sind gegen Piloten geflogen. Die Software konnte den Luft-zu-Luft-Kampf für sich entscheiden. Ein weiterer AlphaGo-Moment, KI gewinnt gegen den Menschen. Heute können wir bei Helsing diese Fähigkeit für neue Kontexte an einem Nachmittag trainieren – und unendlich viele Piloten produzieren.
These 4: Europa kann sich bei KI in der Rüstung und bei Physical AI absolut souverän behaupten.
Wir haben das Geld. Frisches Kapital muss fließen – aber nicht in monolithische Großprojekte für 2040. Es muss in modulare, asymmetrische Fähigkeiten investiert werden, die eine echte Abschreckung gegen bekannte, konkrete Bedrohungen aufbauen. Wir haben das Talent. Fast alle KI-Labore der großen Tech-Konzerne sind in oder um Europa entstanden. Grundlegende Arbeiten wie „Attention is All You Need" – das Fundament moderner großer Sprachmodelle – wurden wesentlich von Europäern verfasst. Wir haben die industrielle Skalierungsfähigkeit. Deutschland besitzt dank seiner Automobilindustrie eine der besten Skalierungsmaschinen der Welt. Diese Industrie kann man nicht direkt für autonome Waffensysteme beauftragen – aber wenn skalierte Aufträge für autonome Systeme vorliegen, regelt der Markt den Rest.
These 5: Die Verteidigungsindustrie braucht eine innovationsgetriebene zweite Herzkammer – getragen von europäischen Champions für autonome Systeme.
Denn: Welche Einsatzdoktrin den Algorithmus prägt, welche Daten und Simulatoren hierfür eingesetzt wurden, kontrollieren wir nur bei lokalen Firmen/eigenem Systemdesign. Bei Beschaffungen aus Übersee kaufen wir die Black Box – und müssen hoffen, dass uns der Zugang im Ernstfall erhalten bleibt.
Man könnte einwenden: Das Ökosystem haben wir doch schon. Aber das wäre ein Trugschluss. Ein Ökosystem definiert sich nicht durch die Existenz verschiedener Startups. Es definiert sich durch seine nachhaltige Fähigkeit, dauerhaft zu existieren und zu wachsen. Das gelingt nur um einige Champions herum, die über ausreichend Talent, Kapital und Aufträge verfügen, um andere mitzutragen. SpaceX kam zuerst – und zog ein Ökosystem nach sich: Lieferanten, Partner, Kapital und Talente, die heute den gesamten New-Space-Sektor ernähren. In den USA entstanden so drei Firmen über drei Jahrzehnte: SpaceX, Palantir und Anduril. Es ist illusorisch zu glauben, Europa werde mit weniger Investitionen deutlich mehr Champions hervorbringen. Der eigentliche Nachhaltigkeitstest steht noch aus.
Helsing arbeitet heute mit Saab und Hensoldt, mit Schaeffler und anderen Zulieferern, mit allen relevanten Luft- und Raumfahrtunternehmen, mit Mistral, OHB, IsarAerospace und Dutzenden Startups und Universitäten von München bis zur ETH Zürich. Getragen von Aufträgen und Risikokapital. Das ist das Modell – aber es braucht die kritische Masse. Was heißt das für Rüstung und Beschaffung, die ja Technologie in den Staat holen?
These 6: Der Rüstungsbeschaffung kommt eine der wichtigsten strategischen Rollen der kommenden 3-4 Jahre zu – mit einem neuen Paradigma.
Unsere aktuelle Rüstungslogik verändert sich, kommt aber aus der Vor-Zeitenwende: Sie wurde in den letzten dreißig Jahren konzipiert, die aus heutiger Sicht nicht das Ende, sondern nur ein kurzes Aussetzen der Geschichte waren. Chronische Unterfinanzierung, diffuse Bedrohungslagen, relative technologische Kontinuität, eine staatsnahe Industrie im beschränkten Wettbewerb. Das war nicht leicht – mein Respekt gilt allen Unternehmen, die unter diesen Bedingungen Fähigkeiten aufrechterhalten haben.
Nahezu jede dieser Prämissen ist heute obsolet. Die Bedrohungslage ist konkret. Die gute Nachricht: Geld ist vorhanden, privates Kapital strömt in den Sektor. Die schlechte Nachricht: Technologie wandelt sich extrem schnell und kommt aus Bereichen, mit denen Rüstung traditionell wenig Berührungspunkte hatte. Volle
Orderbücher bis weit in die 2030er hinein verdecken, dass die notwendige Transformation kaum stattfindet.
2016 war ich mehrfach in den USA, als gerade der Third Offset eingeleitet wurde – nicht weniger als die Erkenntnis, dass Silicon Valley in die Rüstung muss. Eine Kommission unter Eric Schmidt identifizierte KI als Kern-Wettbewerbsfaktor gegen China. In der Folge entstanden Firmen wie Anduril – unser Mitstreiter aus den USA. Wir haben aufgeholt, besonders in den letzten zwölf Monaten. Aber ich glaube nicht, dass wir die strategische Dimension der Aufgabe schon vollständig umrissen haben. Sie lautet: Wie gelingt uns der Umstieg von bewährten Plattformen auf autonome Systeme? Wie skalieren wir die neuen Champions – kein New-Space ohne SpaceX? Und wie sichern wir die neuen Lieferketten?
Hinter jeder Drohne steht auch ein Schaeffler. Hinter jedem autonomen System stehen GPUs, CPUs und Rechenzentren.
These 7: Die Aufgabe der Rüstungsbeschaffung ist die des intelligenten Kunden – nicht die des Investors, Kupplers oder Innovationsgestalters.
Wer innovativere Ergebnisse will, muss andere Fragen stellen und andere Wettbewerbe organisieren, als wir sie bislang haben. Fähigkeitsforderungen müssen plattformunabhängig gedacht werden – weg von Masse aus Stahl, hin zu Geschwindigkeit und Präzision. Relevante Fähigkeiten bedeuten heute: Aufklärung und Targeting in Minuten statt Wochen, Bekämpfung auf extreme Distanzen durch autonome Systeme, kontinuierliche Software-Iteration im Feld.
Die Formel ist einfach: Privates Kapital und Innovation folgen der Größe des ausgeschriebenen Budgets. Wenn nur ein paar Prozent des Haushalts für neue Systemkategorien reserviert werden, bleibt die Transformation aus. Was dann folgt: US-Technologie wird durch deutsche Schläuche verabreicht, und lokale Firmen bieten sich als nationaler Deckmantel an. Das läuft bereits an – und wird zunehmen.
These 8: Das Beschaffungswesen muss vom Prinzip „Erst testen, dann kaufen" geleitet werden.
Mit dem Vorgehen bei Loitering Munition – dem LMS-Verfahren – wurde hier schon ein sehr innovativer Weg eingeschlagen. Das ist ein gutes Zeichen. Das Vorgehen hat gezeigt: Das staatliche Festlegen von Gewinnern über starre, kaum realisierbare Forderungskataloge muss enden. Verträge gehören dorthin, wo Technologiereife, Geschwindigkeit und Skalierbarkeit im harten Wettbewerb bereits demonstriert wurden. Solche Wettbewerbe mit angeschlossenen Großaufträgen setzen Anreize für private Vorinvestitionen. Forschungs- und Entwicklungskosten werden damit zunehmend privat gehebelt – so wie es in nahezu allen anderen Industrien selbstverständlich ist.
These 9: Gemeinsame Software-Standards und offene Architekturen sind der europäische Weg zur Interoperabilität – nicht gemeinsame HW-Programme.
Wir sind in Europa habituell darauf konditioniert zu fragen: Wie integrieren wir 27 Beschaffungsprozesse auf eine gemeinsame Definition eines Panzers, eines Schiffs, eines Flugzeugs? Das hehre Ziel: Interoperabilität, Effizienzgewinn. Der Preis: Wettbewerb wird vollständig ausgehebelt. Der Staat trägt das gesamte Entwicklungsrisiko. Am Ende stehen überspezifizierte Systeme mit enormer Verzögerung und wachsendem Rückstand zu US-Alternativen.
Bei der Eurodrohne war das schon grenzwertig – Staatschefs verhandelten über Ein-versus Zweimotor-Konzepte. Bei FCAS ist es endgültig ans Limit gekommen, das Projekt ist gescheitert und schadet ein Stück weit auch der deutsch-französischen Zusammenarbeit. Dabei stellt niemand mehr die entscheidende Frage: Brauchen wir diese Programme eigentlich noch? Wenn wir zunehmend Systeme benötigen, für die ein
Prototyp hunderte Millionen kostet statt Milliarden und Kapital im Sektor vorhanden ist – dann sollte die Industrie die Produktvorschläge machen.
Interoperabilität findet heute auf Software-Ebene statt. Architekturen und Schnittstellen entscheiden über Integrationsfähigkeit auf dem Gefechtsfeld – nicht Staatschefs vor Holzattrappen. Wir würden ja auch in anderen Industrien den Staat nicht vorschicken, um das nächste Medikament oder Elektroauto deutsch-französisch zu skizzieren.
Offene Schnittstellen und Software-Defined Defence sind auch die Garanten dauerhafter Innovation und Wehrhaftigkeit. Nur offene Architekturen sichern kontinuierlichen Wettbewerb, der findet dann auch innerhalb der Programme selbst statt – auf der Ebene, wo er den größten Mehrwert schafft: in der Software.
Die Fenster schließen sich. Das geopolitische Rennen um KI und Autonomie wird in dieser Dekade entschieden. Wer dabei ist, gewinnt Souveränität. Wer zurückfällt, verliert sie – langfristig, strukturell, unwiderruflich. Aber – und das ist mir wichtig zum Abschluss: Ich bin optimistisch.
Nicht aus unternehmerischem Zweckoptimismus, sondern aus begründeter Überzeugung. Die Zutaten für ein souveränes, wettbewerbsfähiges Europa in diesem Rennen sind vorhanden: das Kapital, das Talent, die industrielle Stärke, die politische Aufmerksamkeit. Was wir brauchen, ist die kollektive Entschlossenheit, diese Zutaten auch einzusetzen – mutig, mit klarer Priorisierung und dem Wissen, dass es hier um sehr viel geht, um deutlich mehr als um „ein paar Drohnen“. Das ist keine technische Frage. Es ist eine politische Frage, eine strategische Frage, und letztlich eine Frage des Willens.
(Dies ist der Text einer Rede, die Dr. Gundbert Scherf am 24. Juni bei einer Veranstaltung der Deutschen Gesellschaft für Auswärtige Politik in Berlin gehalten hat.)
Internationale Politik, Online-Veröffentlichung, 07. Juli 2026